Domain entfernungsmessung.de kaufen?
Wir ziehen mit dem Projekt
entfernungsmessung.de um.
Sind Sie am Kauf der Domain
entfernungsmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entfernungsmessung.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Equip Drahtloser 1D Laser-Barcodescanner, Weite Entfernung, mit StänderEquip Drahtloser 1D Laser-Barcodescanner, Weite Entfernung, mit Ständer. Typ: Tragbares Barcodelesegerät, Scanner-Typ: 1D, Sensor-Typ: LED. Übertragungstechnik: Kabellos, Standard-Schnittstellen: Wireless LAN, Kabellose Reichweite: 200 m. Produktfarbe: Schwarz, Gehäusematerial: Acrylnitril-Butadien-Styrol (ABS), Internationale Schutzart (IP-Code): IP54. Energiequelle: Akku, Akku-/Batterietyp: Integrierte Batterie, Akku-/Batteriespannung: 3,7 V. Gewicht: 445 g, Breite: 111 mm, Tiefe: 175 mm Akku/Batterie Akku-/BatterietechnologieLithium-Ion (Li-Ion) Akku-/Batteriekapazität1500 mAh Batteriekapazität5,55 Wh Standbyzeit3 Monat( e) Anschlüsse und Schnittstellen ÜbertragungstechnikKabellos Standard-SchnittstellenWireless LAN Kabellose Reichweite200 m Funkfrequenz433 MHz Kabellänge1,8 m Betriebsbedingungen Betriebstemperatur-20 - 60 °C Temperaturbereich bei Lagerung-40 - 85 °C Relative Luftfeuchtigkeit in Betrieb5 - 95% Energie EnergiequelleAkku Akku-/BatterietypIntegrierte Batterie Anzahl...48,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
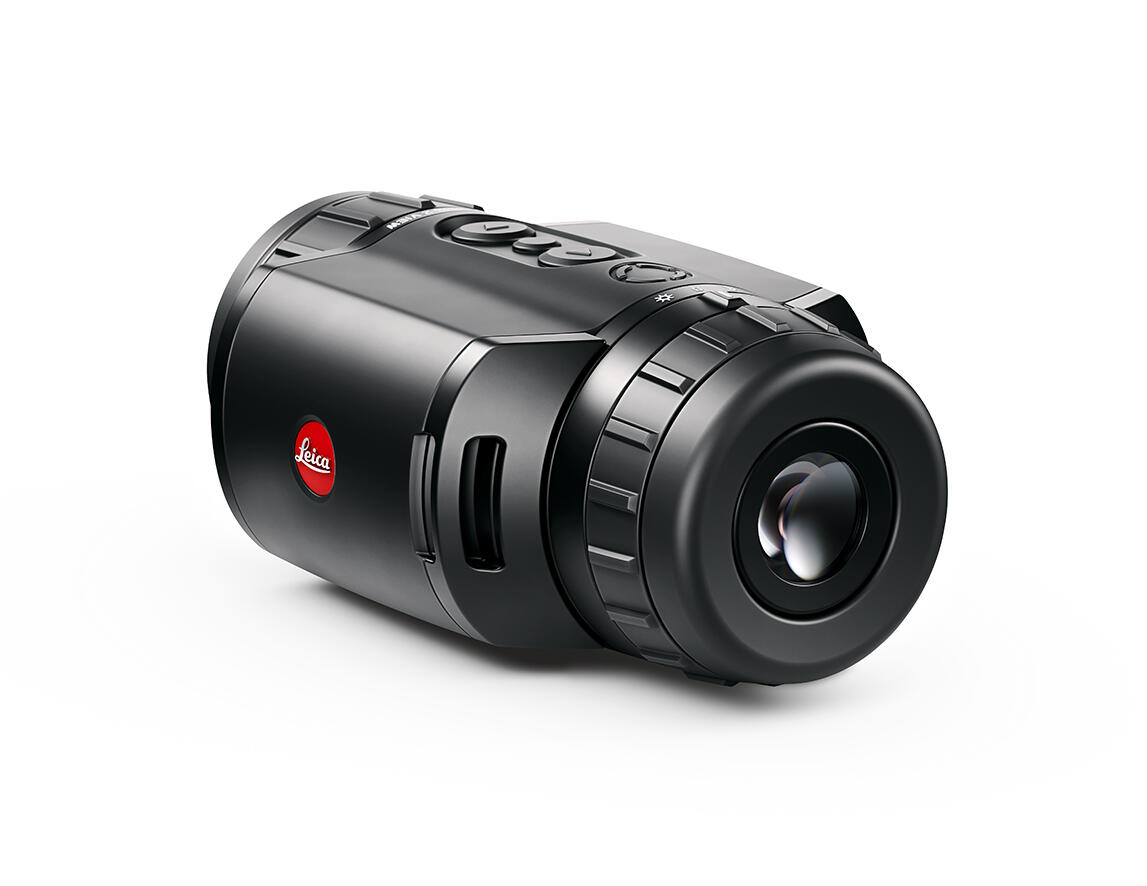
Leica Calonox 2 View – Thermalkamera ohne Laser-Entfernung (inkl. Tasche)Leica Thermalkamera Calonox 2 View 🔍 Überblick & DesignEntwickelt in Portugal, hergestellt in Deutschland – kompakt (139 × 90 × 61 mm) und leicht (ca. 590 g), ideal für Handhabung auch mit Handschuhen dank nur drei Tasten und mechanischem Tag-/Nacht-Umschalter Robustes, IP67-staub...4099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
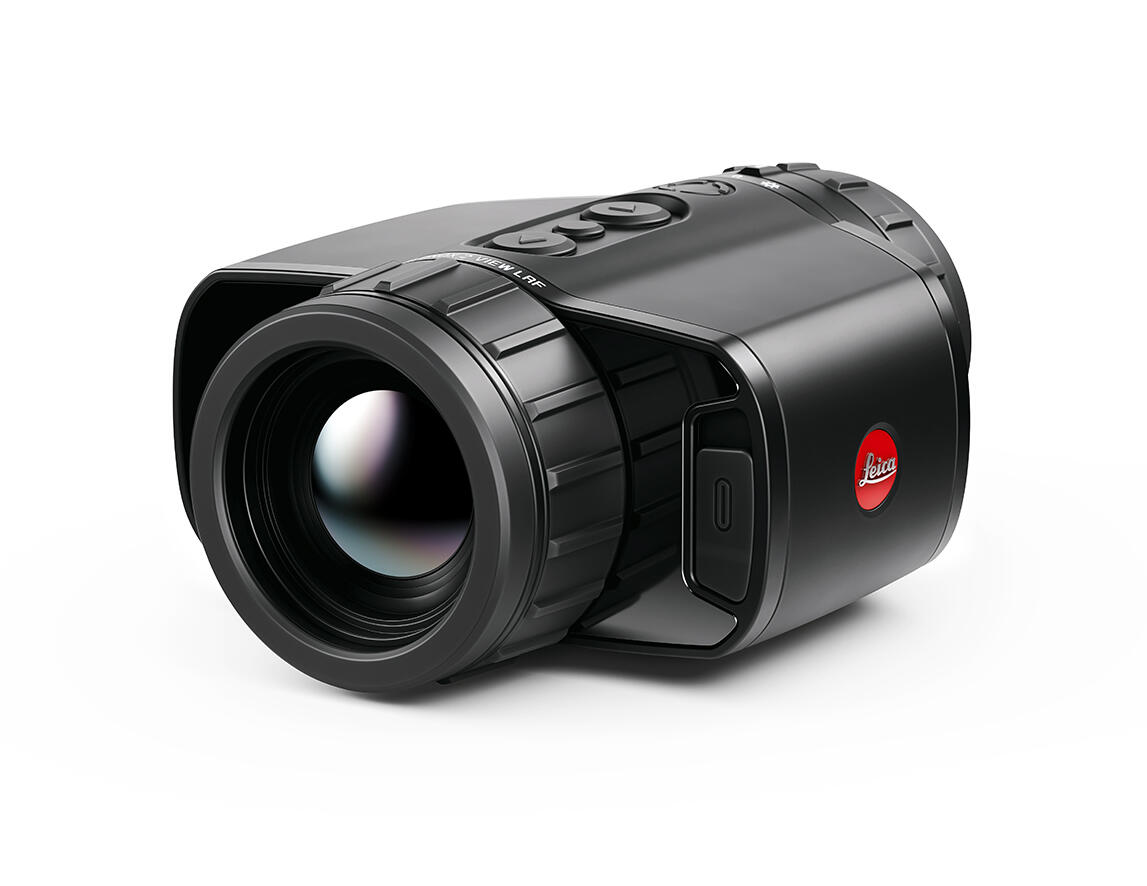
Leica Calonox 2 View LRF – Thermalkamera mit Laser-Entfernung (inkl. Tasche)🔍 Leica Calonox 2 View LRF – mit Entfernungsmesser Detaillierte ProduktbeschreibungDie Leica Calonox 2 View LRF ist ein hochmodernes, in Deutschland gefertigtes Wärmebildgerät mit integriertem Laser-Entfernungsmesser (LRF). Entwickelt für Jäger, Outdoor-Profis und Sicherheitsanwendungen, vereint die...5099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
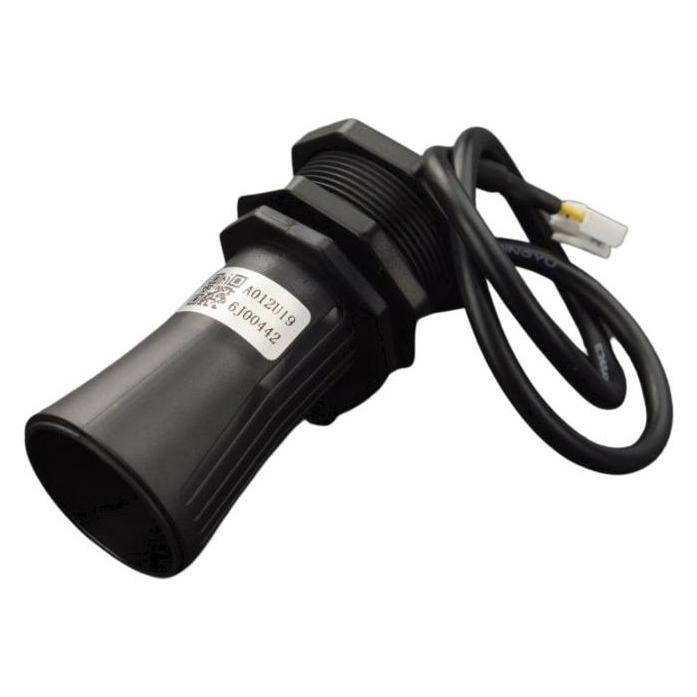
Leuze Ultraschall Sensoren DB 18 UP.1-40,2500Ausführung des elektrischen Anschlusses=Steckverbinder M8Blindzone=0 mmLänge des Sensors=40 mmDurchmesser des Sensors=18 mmEinstellbarer Abstand=0 mmMessbereich Länge=0 mmExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneGehäusebauform=Zylinder, GewindeWerkstoff des Gehäuses=AluminiumSynchronisation möglich=nein504,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **

Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
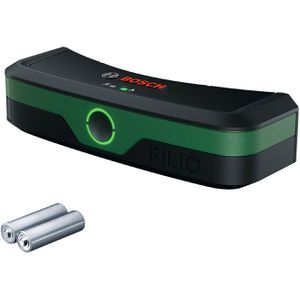
Bosch Gasflaschen-Füllstandsanzeige 0603684000, FILIO, Ultraschall Messung, LED-Display magnetischUltraschall-Erkennung des Füllstandes von Gasflaschen Gerät sendet Schallwellen durch die Gasflasche und erkennt anhand der Laufzeit den Füllstand Funktioniert unabhängig von der Gasentnahme Für aussagekräftige Messergebnisse das Gerät im 90° Winkel an die Gasflasche halten Flexibel einsetzbare Füllstandsanzeige haftet magnetisch an der Gasflasche Mehrfarbige LED-Anzeige zeigt den aktuellen Füllstand an Grün (Gas vorhanden), Rot (kein Gas vorhanden) Geeignet für Propan- oder Butangasflaschen mit Ø von 200 bis 350 mm Füllstand durch schrittweises Messen von unten nach oben an der Flasche ermitteln Ideal für Gasflaschen zur Nutzung von Gasgrill, Campingkocher oder im Wohnmobil Stromversorgung: 2 Batterien (AAA) Produktabmessungen: (HxBxT) 14,2 x 4,7 x 3,3 cm, Gewicht: 0,125 kg Merkmale: Anzeige: LED-Display Messverfahren: Ultraschall Ausführung: magnetisch37,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Equip Drahtloser 1D Laser-Barcodescanner, Weite Entfernung, mit StänderEquip Drahtloser 1D Laser-Barcodescanner, Weite Entfernung, mit Ständer. Typ: Tragbares Barcodelesegerät, Scanner-Typ: 1D, Sensor-Typ: LED. Übertragungstechnik: Kabellos, Standard-Schnittstellen: Wireless LAN, Kabellose Reichweite: 200 m. Produktfarbe: Schwarz, Gehäusematerial: Acrylnitril-Butadien-Styrol (ABS), Internationale Schutzart (IP-Code): IP54. Energiequelle: Akku, Akku-/Batterietyp: Integrierte Batterie, Akku-/Batteriespannung: 3,7 V. Gewicht: 445 g, Breite: 111 mm, Tiefe: 175 mm Akku/Batterie Akku-/BatterietechnologieLithium-Ion (Li-Ion) Akku-/Batteriekapazität1500 mAh Batteriekapazität5,55 Wh Standbyzeit3 Monat( e) Anschlüsse und Schnittstellen ÜbertragungstechnikKabellos Standard-SchnittstellenWireless LAN Kabellose Reichweite200 m Funkfrequenz433 MHz Kabellänge1,8 m Betriebsbedingungen Betriebstemperatur-20 - 60 °C Temperaturbereich bei Lagerung-40 - 85 °C Relative Luftfeuchtigkeit in Betrieb5 - 95% Energie EnergiequelleAkku Akku-/BatterietypIntegrierte Batterie Anzahl...48,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Leica Calonox 2 View – Thermalkamera ohne Laser-Entfernung (inkl. Tasche)Leica Thermalkamera Calonox 2 View 🔍 Überblick & DesignEntwickelt in Portugal, hergestellt in Deutschland – kompakt (139 × 90 × 61 mm) und leicht (ca. 590 g), ideal für Handhabung auch mit Handschuhen dank nur drei Tasten und mechanischem Tag-/Nacht-Umschalter Robustes, IP67-staub...4099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Leica Calonox 2 View LRF – Thermalkamera mit Laser-Entfernung (inkl. Tasche)🔍 Leica Calonox 2 View LRF – mit Entfernungsmesser Detaillierte ProduktbeschreibungDie Leica Calonox 2 View LRF ist ein hochmodernes, in Deutschland gefertigtes Wärmebildgerät mit integriertem Laser-Entfernungsmesser (LRF). Entwickelt für Jäger, Outdoor-Profis und Sicherheitsanwendungen, vereint die...5099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Ultraschall Sensoren DB 18 UP.1-40,2500Ausführung des elektrischen Anschlusses=Steckverbinder M8Blindzone=0 mmLänge des Sensors=40 mmDurchmesser des Sensors=18 mmEinstellbarer Abstand=0 mmMessbereich Länge=0 mmExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneGehäusebauform=Zylinder, GewindeWerkstoff des Gehäuses=AluminiumSynchronisation möglich=nein504,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Leuze Ultraschall Sensoren DB 112 UP.1-20,1500Ausführung des elektrischen Anschlusses=Steckverbinder M8Blindzone=15 mmLänge des Sensors=20 mmDurchmesser des Sensors=12 mmEinstellbarer Abstand=15 mmMessbereich Länge=15 mmExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneGehäusebauform=Zylinder, GewindeWerkstoff des Gehäuses=AluminiumSynchronisation möglich=nein473,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Leuze Ultraschall Sensoren DB 18 UP.1-25,2500Ausführung des elektrischen Anschlusses=Steckverbinder M8Blindzone=0 mmLänge des Sensors=25 mmDurchmesser des Sensors=18 mmEinstellbarer Abstand=0 mmMessbereich Länge=0 mmExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneGehäusebauform=Zylinder, GewindeWerkstoff des Gehäuses=AluminiumSynchronisation möglich=nein487,32 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.